

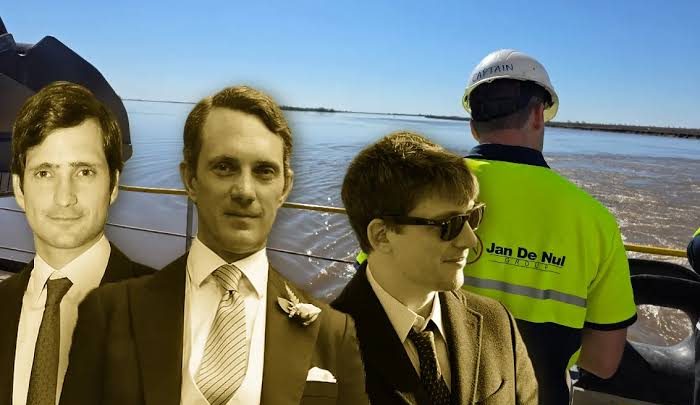
El programa de privatizaciones impulsado por el Gobierno nacional, presentado originalmente como un mecanismo destinado a reducir la participación estatal, atraer inversiones genuinas y erradicar el uso de recursos públicos en el sostenimiento de empresas consideradas ineficientes, vuelve a quedar en el centro del debate público. Detrás de algunas de las operaciones más relevantes de este proceso aparece un grupo de empresarios con marcados vínculos políticos que despiertan interrogantes: los hermanos Juan y Patricio Neuss, señalados de manera reiterada por su estrecha cercanía con Santiago Caputo, uno de los principales y más influyentes asesores del presidente Javier Milei.
Los casos testigo de Transener y AySA permiten seguir de cerca el derrotero de estos negocios y colocar bajo riguroso análisis dos cuestiones fundamentales: por un lado, el monto real que percibe el Estado al desprenderse de activos altamente estratégicos para el país; por el otro, el destino y la gestión de las compañías una vez que completan su traspaso hacia el sector privado. Si bien la transferencia de empresas por sí misma no constituye una irregularidad conceptual, las particularidades de las operaciones, la trama de relaciones entre los participantes y el manejo de los recursos financieros disponibles abren interrogantes que exigen respuestas claras y transparentes.
Transener: adquisición de la compañía y posterior reparto masivo de dividendos
La privatización de Transportadora de Gas del Sur y, en este caso particular, de Transener —la principal transportadora de electricidad de alta tensión en todo el territorio de la República Argentina— quedó envuelta en severos cuestionamientos a raíz de una secuencia financiera que benefició de manera directa a los nuevos compradores apenas asumieron el control operativo de la firma.
A fines del mes de agosto, un consorcio empresarial fuertemente vinculado a los hermanos Neuss y a la firma Genneia formalizó la adquisición de la participación accionaria que el Estado mantenía en Citelec, la sociedad controlante de Transener. La operación global de compraventa se cerró por un monto aproximado de 356 millones de dólares.
Sin embargo, la controversia económica se desató con fuerza cuando se conoció que, el mismo 27 de agosto en que se concretó oficialmente el cambio de manos accionario, se aprobó la distribución de la imponente suma de 253.535 millones de pesos en concepto de dividendos. Dichos fondos provenían directamente de las reservas acumuladas por la compañía a lo largo de ejercicios anteriores, un movimiento financiero que fue debidamente comunicado en los registros oficiales de la Comisión Nacional de Valores (CNV).
Esta maniobra generó profundas suspicacias en el ámbito económico y político, ya que permitió que los flamantes accionistas accedieran de manera inmediata a una masa multimillonaria de liquidez que ya se encontraba resguardada dentro de la empresa adquirida. En los hechos, mientras el Estado nacional se desprendía formalmente de su tenencia accionaria, los compradores se capitalizaban con recursos líquidos que la compañía había acumulado con anterioridad a la transacción.
Desde el punto de vista del análisis económico, surge un interrogante ineludible: si una empresa dispone de semejantes volúmenes de fondos y reservas, estos activos forman ineludiblemente parte de su valuación patrimonial y debieron ser ponderados con rigor al momento de estipular el precio final de venta del activo estatal. Adicionalmente, el proceso licitatorio ya venía arrastrando cuestionamientos previos durante la apertura de las ofertas económicas, instancia en la cual las propuestas de competidores alternativos figuraban inicialmente como ganadoras mientras la oferta del consorcio ligado a los Neuss no aparecía por supuestos inconvenientes técnicos que, posteriormente, fueron subsanados para permitir su imposición.
AySA: una oferta económica por debajo de las expectativas oficiales
El segundo gran capítulo de este mapa privatizador involucra a Agua y Saneamientos Argentinos (AySA), la empresa prestataria encargada de brindar los servicios esenciales de agua potable y cloacas a aproximadamente 14 millones de personas distribuidas en la Ciudad Autónoma de Buenos Aires y los partidos del conurbano bonaerense.
El pasado 8 de octubre se conocieron de manera oficial las ofertas económicas presentadas para la adquisición del 90% del paquete accionario de la compañía. En dicha compulsa, el consorcio encabezado por la firma Rowing, en alianza con Transclor, Arcos y PHX, presentó una propuesta valuada en 340,2 millones de dólares, superando a su principal competidor, el grupo Roggio, que ofertó 285 millones de dólares.
A pesar de haberse impuesto en la licitación, la cifra ofrecida por el consorcio ganador quedó sensiblemente por debajo de los 450 millones de dólares que el Gobierno nacional esperaba recaudar como mínimo por la compañía, registrando una diferencia negativa de casi 110 millones de dólares respecto de la pauta de referencia oficial.
Este resultado volvió a encender las alarmas en torno a la metodología utilizada para valuar un activo estratégico de tamaña magnitud, el cual administra una infraestructura sanitaria, redes troncales y plantas de tratamiento cuyo desarrollo requirió décadas de inversión pública sostenida. A esto se sumaron los reclamos formales emitidos desde la Defensoría del Pueblo de la Provincia de Buenos Aires, donde se cuestionó públicamente que la valuación económica de la empresa y gran parte de la documentación respaldatoria no fueran de acceso público, limitando la transparencia y la fiscalización ciudadana sobre los pasivos ambientales y el futuro impacto tarifario para los usuarios.
El rol de los hermanos Neuss y el trasfondo político
En lo que respecta a la participación de los hermanos Juan y Patricio Neuss en el caso de AySA, los informes y análisis remarcan que no figuran como los únicos dueños o caras visibles del consorcio ganador, sino que los cuestionamientos apuntan fundamentalmente hacia sus presuntos nexos indirectos con el grupo empresario adjudicatario, canalizados a través de firmas como Rowing y de relaciones históricas con entramados societarios vinculados a la familia Román. A ello se suman antecedentes en contratos de gran envergadura vinculados a la obra pública y de infraestructura, como el controvertido balizamiento de la Hidrovía.
Si bien estos lazos societarios no constituyen por sí mismos una prueba de ilicitud en la adjudicación, ponen de relieve la imperiosa necesidad de conocer con absoluta precisión la identidad de los actores económicos que intervienen en los procesos de privatización, sus antecedentes, sus conexiones corporativas y los mecanismos de control implementados para prevenir eventuales conflictos de intereses.
La cercanía de los hermanos Neuss con Santiago Caputo, documentada en numerosas investigaciones periodísticas, añade una dimensión ineludiblemente política al debate. Aunque esta proximidad no demuestra la existencia de una intervención directa del asesor presidencial en las licitaciones ni la comisión de delitos, sí vuelve sumamente relevante esclarecer si mediaron contactos, decisiones o flexibilizaciones normativas que otorgaran ventajas indebidas a determinados grupos económicos por sobre el interés fiscal del Estado.
