

Lu3Digital.com.ar
Agroperspectivas: la cosecha de maíz en Estados Unidos avanza al 33% y presiona los precios, mientras Argentina acelera la siembra
Copete
Un pormenorizado análisis elaborado por Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, expone el panorama complejo que atraviesa el mercado internacional y nacional de granos. Mientras la recolección de maíz y soja en Estados Unidos junto a las proyecciones del USDA ejercen una clara presión bajista sobre las cotizaciones internacionales, los precios más competitivos comienzan a incentivar la reaparición de la demanda compradora global. En el ámbito local, la siembra de maíz alcanzó el 34,8 % del área proyectada, mientras que el trigo encuentra sostén en los conflictos logísticos del Mar Negro, con el 90 % de los lotes argentinos en condición hídrica óptima pero bajo alerta por la presencia de enfermedades fúngicas.
Cuerpo de la nota
El mercado internacional y nacional de granos transita un período de fuerte redefinición de precios y dinámicas comerciales. La confluencia entre el avance acelerado de las labores de recolección en los campos de Estados Unidos y las estimaciones oficiales de mayor producción y stocks difundidas por el Departamento de Agricultura de Estados Unidos (USDA) mantiene una firme presión a la baja sobre las cotizaciones internacionales de la soja y el maíz. No obstante, el marcado retroceso en los valores de los commodities comenzó a operar como un catalizador para la reactivación del comercio, estimulando el retorno de importantes compradores internacionales al circuito de adquisiciones.
En el mercado interno argentino, el panorama refleja un comportamiento dual. Por un lado, la caída de los precios internacionales ha desacelerado el ritmo de comercialización por parte de los productores locales, afectando principalmente al mercado del maíz. Por otro lado, las labores de implantación avanzan a buen ritmo en gran parte de la franja agrícola, sobreponiéndose a condicionantes climáticos dispares.
Analizando este escenario global, Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, detalló que «las bajas de precios empiezan a generar oportunidades para los compradores internacionales. En soja reaparecen las compras estatales chinas sobre Estados Unidos, mientras que en maíz las exportaciones semanales vuelven a superar las 1,1 millones de toneladas».
El panorama en la Argentina: el maíz cobra impulso y la soja aguarda su momento
En lo que respecta al desarrollo de la campaña agrícola nacional, los datos oficiales del sector indican que la siembra de maíz avanzó hasta cubrir el 34,8 % de la superficie total prevista para el presente ciclo. Esta cifra representa un adelanto de aproximadamente cinco puntos porcentuales en comparación con el ritmo de labores registrado en la misma fecha del año anterior, ubicándose asimismo por encima del promedio histórico para la época. Los lotes ya implantados muestran, en líneas generales, un buen estado de desarrollo, aunque la geografía presenta heterogeneidades: mientras los excesos hídricos provocan demoras operativas en diversos partidos de la provincia de Buenos Aires, la sequía previa que afectó a la provincia de Córdoba obligó a desplazar una porción de las labores hacia fechas de siembra más tardías.
En contraposición, el cultivo de soja en la Argentina todavía no muestra un avance masivo en sus labores de implantación. Si bien las precipitaciones registradas a lo largo del mes de octubre permitieron recomponer las reservas de humedad en los perfiles de suelo de la franja central y la región del Noreste Argentino (NEA), amplias zonas del oeste agrícola continúan bajo condiciones persistentes de sequía. La ventana de siembra permanece abierta de cara a las próximas semanas, supeditada a los pronósticos de nuevas lluvias.
Sobre la evolución del escenario hídrico y productivo local, el investigador de la Universidad Austral explicó que «las lluvias de las últimas semanas mejoran los perfiles de humedad y permiten sostener las expectativas de siembra, aunque todavía hay diferencias importantes entre regiones. En soja, el ritmo de implantación sigue siendo un factor clave para definir el potencial de la campaña».
Avance de cosecha en Norteamérica y la pulseada en Sudamérica
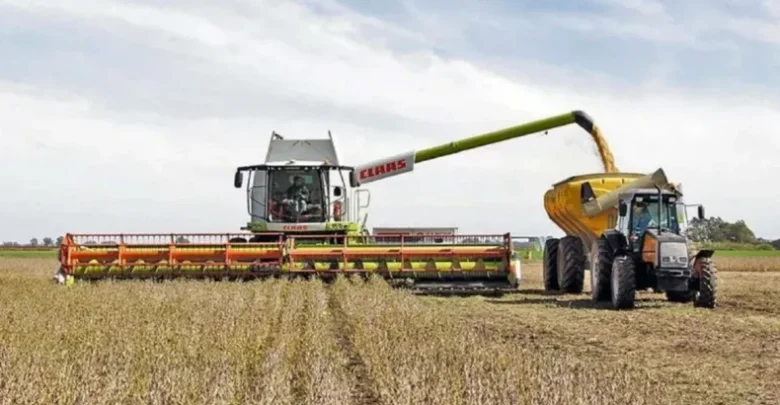
En la arena internacional, la recolección de soja en los Estados Unidos registró un salto de 21 puntos porcentuales durante la última semana, alcanzando una cobertura del 46 % de la superficie apta, valor que se sitúa levemente por debajo del promedio histórico del 50 %. Por el lado del maíz norteamericano, las cosechadoras avanzaron hasta completar el 33 % del área, frente al 39 % habitual para la época. En ambos casos, el ingreso fluido de la mercadería al circuito comercial continúa generando sobreoferta temporal y presión sobre los tableros de cotización.
A pesar de este sesgo bajista, la demanda internacional ha comenzado a responder con firmeza. Las estimaciones privadas ubican las compras estatales chinas de soja estadounidense en un rango de entre 1,5 y 3 millones de toneladas. En paralelo, los embarques semanales de maíz norteamericano volvieron a perforar el piso de las 1,1 millones de toneladas. Por su parte, en Brasil el ritmo de siembra de soja alcanzó un avance del 52 %, marcando un adelanto de ocho puntos porcentuales respecto del ciclo previo, aunque la eventual consolidación de un fenómeno climático El Niño introduce incertidumbre sobre los rendimientos finales, principalmente en las regiones productivas del centro y norte del país vecino.
El trigo, sostenido por la tensión bélica y logística en el Mar Negro
A diferencia del comportamiento observado en los granos gruesos, el mercado del trigo exhibe una tónica de precios firmes y elevados. La razón fundamental radica en las severas complicaciones logísticas que traban la salida de la producción desde la estratégica región del Mar Negro. Los constantes ataques militares y el deterioro infligido a las infraestructuras portuarias de Ucrania continúan entorpeciendo los flujos exportables habituales, forzando la utilización de vías alternativas sensiblemente más costosas. De acuerdo con el diagnóstico de Romano, los volúmenes embarcados se encuentran muy distantes de la capacidad operativa histórica del sector, lo que otorga sustento a los precios internacionales y activa licitaciones internacionales, tal como la reciente compra realizada por Argelia de 700.000 toneladas que dinamizó las cotizaciones en el mercado europeo.
«Las dificultades logísticas en el Mar Negro sostienen los precios del trigo. Los compradores aprovechan las bajas para cerrar negocios, mientras el mercado empieza a mirar la oferta de Australia y la próxima cosecha argentina», evaluó Romano al analizar el dinamismo del cereal.
En la Argentina, las perspectivas para el trigo muestran que el 90 % de la superficie sembrada conserva una condición hídrica entre óptima y adecuada, encontrándose el 58 % de los cuadros atravesando la crítica etapa fenológica de espigazón. No obstante, las elevadas condiciones de humedad ambiental en las zonas de producción han encendido las alarmas de los especialistas agronómicos ante el riesgo latente de desarrollo de fusariosis (golpe blanco del trigo). En la franja norte del país, las lluvias han generado demoras en la recolección, proyectándose rindes promedios de 20 quintales por hectárea para el Noroeste (NOA) y de 30 quintales para el Noreste (NEA), dentro de una elevada variabilidad. En tanto, para la región central del país, la ocurrencia de heladas tardías y la escasa radiación acumulada podrían traducirse en mermas de rendimiento de entre el 10 % y el 30 % respecto del ejercicio anterior.
Finalmente, el análisis del Centro de Agronegocios de la Universidad Austral advierte que la volatilidad de los mercados agrícolas se encuentra fuertemente influenciada por factores geopolíticos globales, destacándose la fluctuación del precio internacional del petróleo y los focos de tensión marítima en el estrecho de Ormuz. Eventuales restricciones o encarecimientos del transporte marítimo internacional impactarán directamente sobre el costo de los fletes y los insumos clave como los fertilizantes, añadiendo una variable de incertidumbre que los productores deberán monitorear junto a la evolución del clima en Sudamérica y el ritmo de la cosecha estadounidense.
